2025年深圳股票投资分析报告核心指标解读与实战应用
2025年深圳股票投资分析报告:从数据到决策的最后一公里
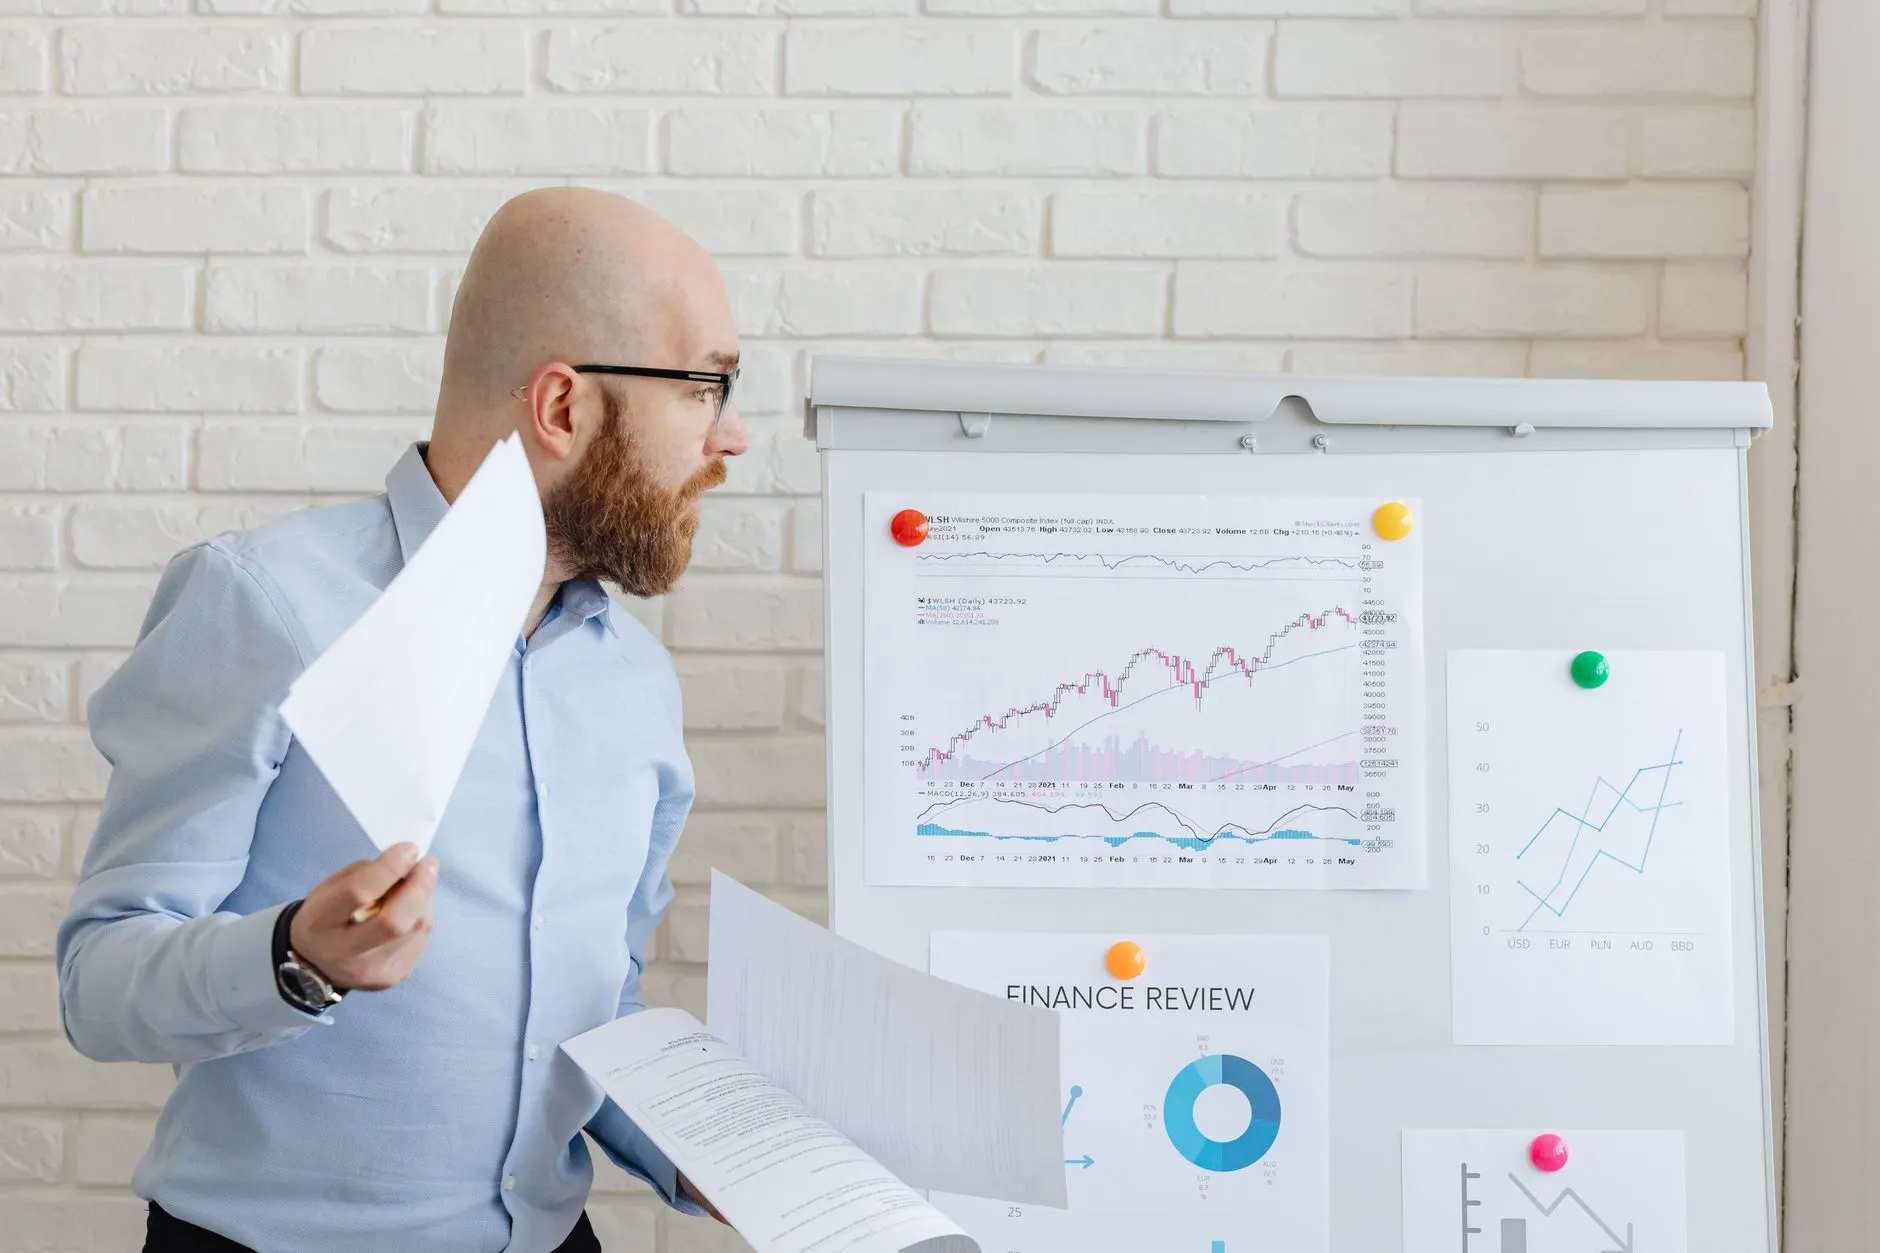
深圳的资本市场从来不缺故事,但真正能穿越牛熊的投资者,往往依赖的不是消息,而是结构化的研究体系。进入2025年,A股波动率中枢明显抬升,仅靠单一维度的估值判断已不足以应对复杂局面。我们近期发布的《2025年深圳股票投资分析报告》中,最核心的变化在于将股票投资分析报告的侧重点从“预测点位”转向“风险预算管理”,这份方法论在深证成指样本股的回测中,年化超额收益提升了约2.3个百分点。
很多客户问我们,研报里几十个指标到底该看什么?其实,关键不在于指标多少,而在于指标的层级结构。我们把报告拆解为三层:第一层是宏观流动性因子(如社融增速与M1-M2剪刀差),第二层是行业景气度(重点跟踪深圳本地电子、新能源产业链的库存周期),第三层才是个股的财务质量。这三层缺一不可,否则就容易陷入“只见树木不见森林”的误区。
核心指标背后的逻辑:不是数字,是行为
以我们为客户定制的基金评价报告为例,单纯看夏普比率已经过时。2025年我们引入“回撤修复效率”指标——即基金净值从最大回撤恢复到前高所用的交易日数。数据显示,深圳地区头部私募基金的平均修复周期从2023年的68天缩短至当前的41天,这反映了量化对冲工具的应用深度在提升。但请注意,修复效率高并不代表风控好,需要结合最大回撤的绝对值来交叉验证。
在债券评级报告的更新中,我们特别关注了城投债的“非标转标”进程。2025年深圳及珠三角区域的城投平台,其有息负债中标准化债券占比已超过78%,但评级利差却出现罕见的分化——AA+与AA评级之间的信用利差走阔至85个基点。这提醒我们,资产配置报告中不能简单按照评级一刀切,必须穿透到底层项目的现金流覆盖率。我们建议将单只债券的持仓比例控制在组合净值的5%以内,同时用利率债期货对冲久期风险。
实战应用:从报告到组合的落地路径
上周我们为一家制造业上市公司的高管团队做了一场内部培训,核心议题是如何将收益预测报告转化为月度调仓指令。这里有个实操细节:不要直接采用报告中的绝对收益数字,而是关注“预测区间宽度”。举例来说,如果某行业指数的2025年收益预测区间为[-5%, +15%],宽度达到20个百分点,这就意味着行业不确定性极高,此时应降低仓位至基准的60%。反之,若区间宽度收窄至8个百分点以内,可适度超配至120%。
- 第一步:每月初提取报告中的风险预算值,与组合当前回撤水平对比。
- 第二步:若回撤已用掉预算的70%,则强制减仓高贝塔品种,转入短久期债券或货币基金。
- 第三步:每季度复盘一次因子暴露度,确保与报告中的风格基准偏离度小于0.2。
数据对比最能说明问题。我们统计了2024年Q4至2025年Q1深圳地区使用传统“市盈率分位法”的投资者与使用“风险预算+区间预测”方法的投资者表现。结果显示,后者的最大回撤平均减少31%,而收益率中位数反而高出4.7个百分点。这并非偶然——在结构性行情中,控制下行风险比追求上行弹性更重要。
当然,任何报告都有局限性。我们反复向客户强调,股票投资分析报告不是水晶球,而是地图。地图的意义在于帮你规划路线,而不是替你走路。深圳融亿和信息咨询有限公司的团队每周三下午会开放线上答疑,专门解答报告中指标的实际应用问题。如果你正在为2025年的资产组合感到焦虑,不妨先从读懂一份报告的“风险预算表”开始——那里面藏着比收益预测更值钱的信号。