2025年股票投资分析报告新规对机构决策流程的影响
2025年4月,证监会正式发布修订后的《证券投资基金信息披露管理办法》配套指引,其中对**股票投资分析报告**、**基金评价报告**及**债券评级报告**的编制与披露提出了更严苛的时效性和可追溯性要求。新规明确要求所有对外发布的投研报告必须附上完整的假设条件敏感性测试表,且预测区间超过6个月的结论需经合规部门二次复核。这直接改变了机构投研条线的作业节奏——过去那种“分析师出稿、合规盖章”的流水线模式,如今已不再适用。
新规冲击波:决策链条被迫拉长
新规落地后,我们接触的多数券商和资管机构都面临一个共性难题:**决策链条平均拉长了2.3个工作日**。原因在于,新规要求**资产配置报告**和**收益预测报告**中的核心参数必须标注数据来源版本号,且回测区间不得少于最近三个完整市场周期。这一条款直接导致部分量化团队此前依赖的“短周期高频调仓”策略失效——因为每份报告都要重新跑一遍长周期回测,算力成本和人力成本同步飙升。
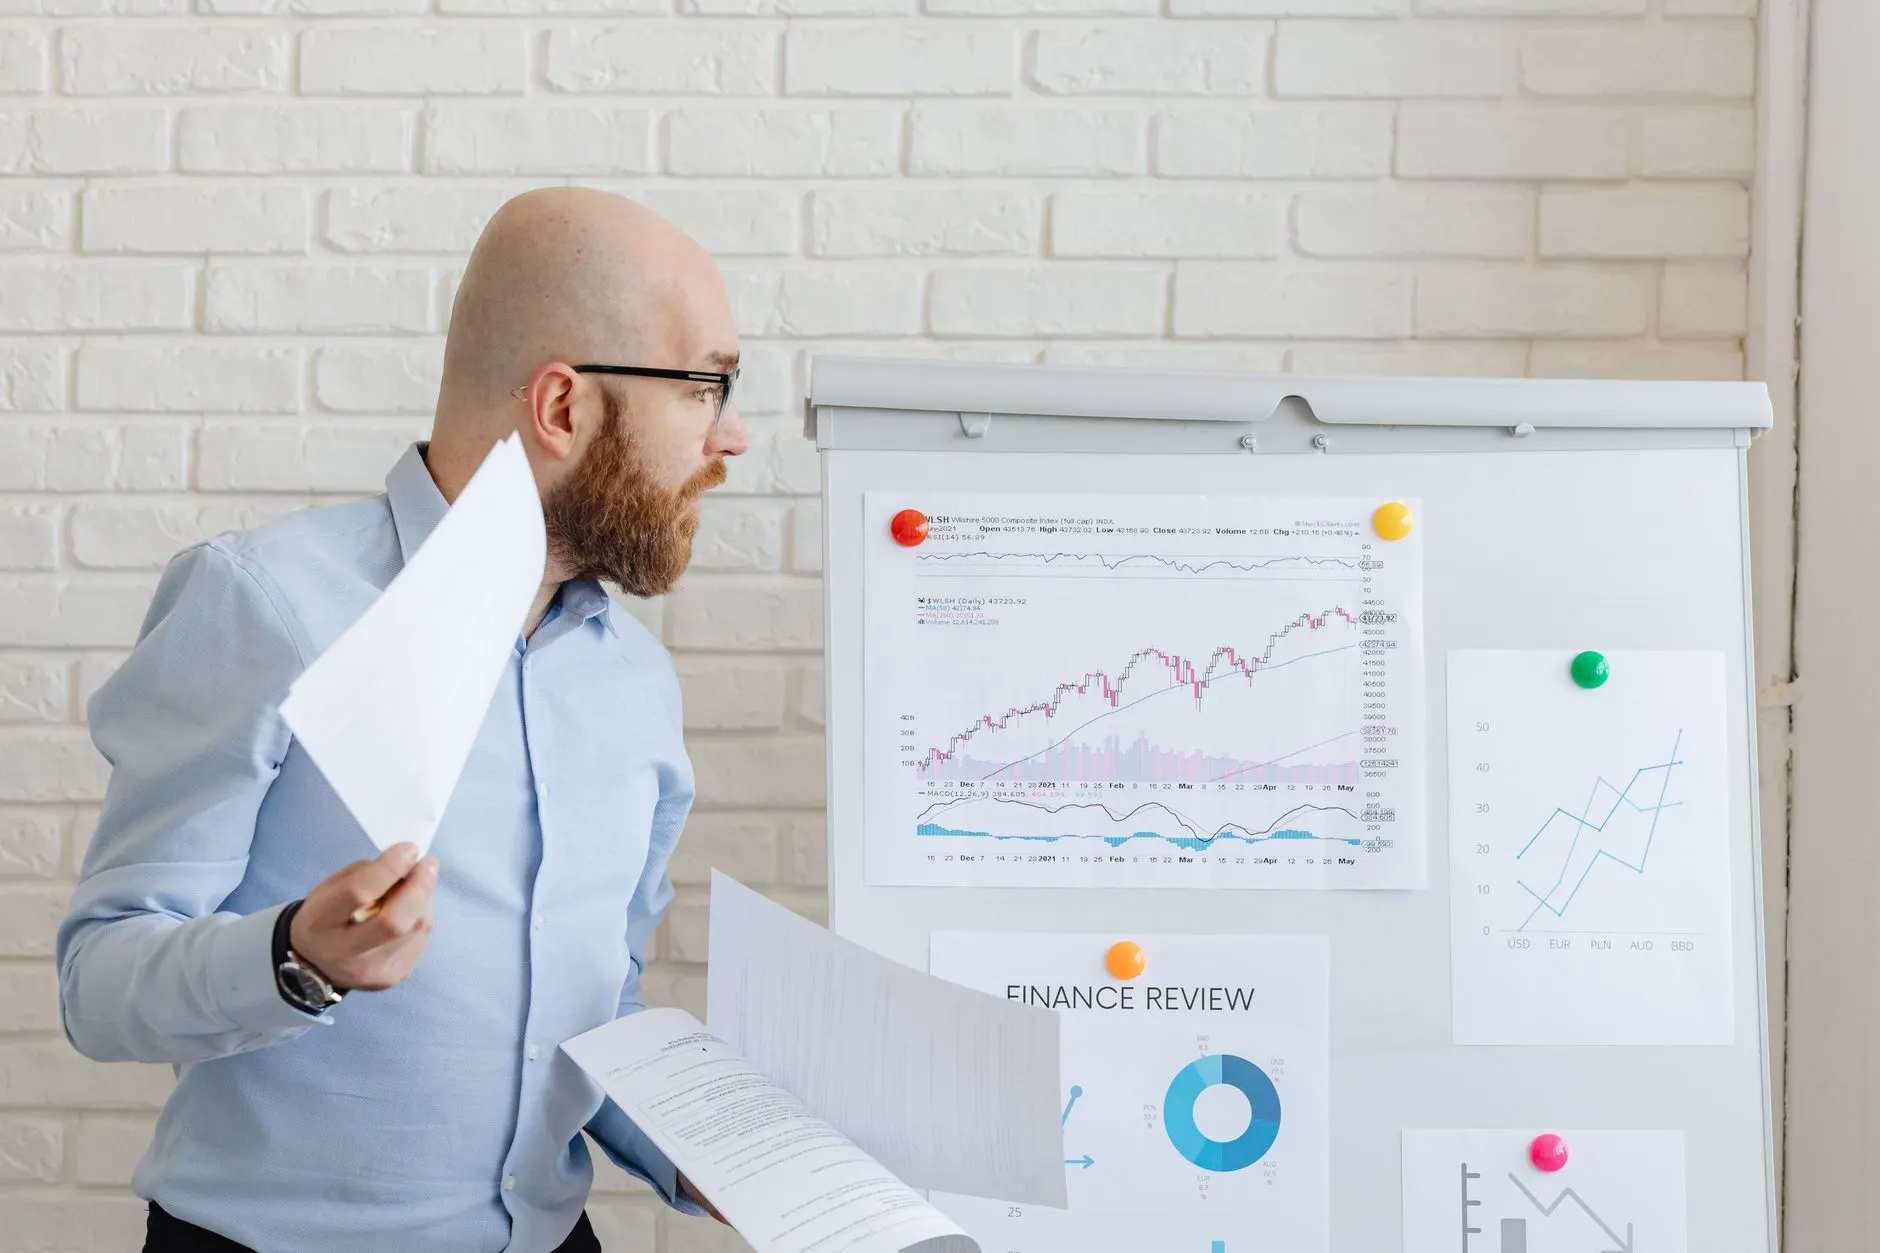
更棘手的是,新规对**基金评价报告**的业绩比较基准选定规则做了收紧。过去不少机构习惯用“沪深300+中债综合指数”的混合基准来美化超额收益,现在监管要求基准必须与基金合同约定的业绩比较基准完全一致,且不得随意更换。这一变化让许多代销机构的基金筛选模型需要推倒重来,部分中小型财富管理公司甚至出现了报告积压、合规退回率超过三成的现象。
机构应对策略:从“人海战术”转向“流程再造”
面对新规,头部机构已经开始行动。我们观察到三类典型应对方案:
- 系统级改造:将合规校验规则前置到研报撰写环节,通过插件实时提示参数缺失或基准偏离,减少后端返工。
- 数据中台升级:建立统一的因子库和场景库,确保**股票投资分析报告**与**债券评级报告**能共享同一套压力测试情景。
- 决策权限下沉:把部分标准化报告的终审权下放到业务线风控专员,仅保留**资产配置报告**和**收益预测报告**的专家委员会审批。
这里特别要提一点:新规对第三方独立评级的交叉验证要求,反而催生了新的服务需求。我们公司近期就承接了多家机构的**债券评级报告**复核业务,重点核查评级调整是否与宏观因子模型输出结果存在逻辑矛盾。这种“外部独立视角”的引入,实际上帮助机构缩短了内部争议时间——当分歧出现时,第三方报告可以作为一个中立的决策锚点。
实践建议:优化流程的三个切入点
对于正在调整流程的机构,建议优先从三个环节入手。第一,将**收益预测报告**中的区间预测改为“基准情景+极端情景”双轨展示,避免因为合规追问而反复修改。第二,在**基金评价报告**中增加基金经理任职稳定性的量化评分,这既是新规隐含要求,也是降低后续解释成本的良策。
第三,也是容易被忽视的一点——建立报告版本管理台账。新规要求所有对外发布的报告在存档期内可随时调取历史版本,且须保留全部修改痕迹。我们建议采用“发布即锁档”机制,任何微调都走变更流程,而不是直接覆盖原文件。这不仅能应对监管抽查,也能避免内部决策依据混乱。
从趋势来看,2025年新规只是投研行业规范化的一个开端。未来两年,对**股票投资分析报告**中AI生成内容的披露要求、对**资产配置报告**中ESG因子权重的强制说明,都可能陆续落地。那些能率先把合规成本转化为决策质量的机构,将在下一轮竞争中赢得明显优势。流程的复杂度在增加,但信息的可信度和决策的稳健性,恰恰是行业长期健康发展的基石。