2025年资产配置报告新趋势:多因子模型在深圳市场的应用实践
2025年开年,深圳金融市场的资产配置逻辑正在经历一轮静默的迭代。过去依赖单一资产类别打天下的时代彻底翻篇,取而代之的是一套融合多维度数据的决策框架。作为长期跟踪珠三角资金流向的团队,融亿和在为机构客户更新资产配置报告时,明显感受到多因子模型的权重正在从量化私募的专属工具,渗透到银行资管、保险资金乃至高净值家族的日常决策流程中。
多因子模型的底层逻辑:从“赌方向”到“算概率”
传统配置思路往往聚焦于宏观预判——GDP增速、CPI走势、政策松紧,本质上是在赌一个方向。而多因子模型的核心转变在于,它把市场拆解为可量化的风险溢价来源:价值因子、动量因子、质量因子、低波动因子,以及近两年深圳市场特别敏感的情绪因子和流动性因子。每个因子不是孤立存在的,它们之间的协方差矩阵才是真正的信息金矿。
举个例子,我们在为某家总部位于南山的科技型上市公司做股票投资分析报告时,发现其股价波动与深圳本地中小企业融资成本之间存在0.72的显著相关性,这是传统PE/PB估值法完全捕捉不到的维度。多因子模型的价值,恰恰在于把这些“隐性关联”显性化,让配置决策从经验驱动转向数据驱动。
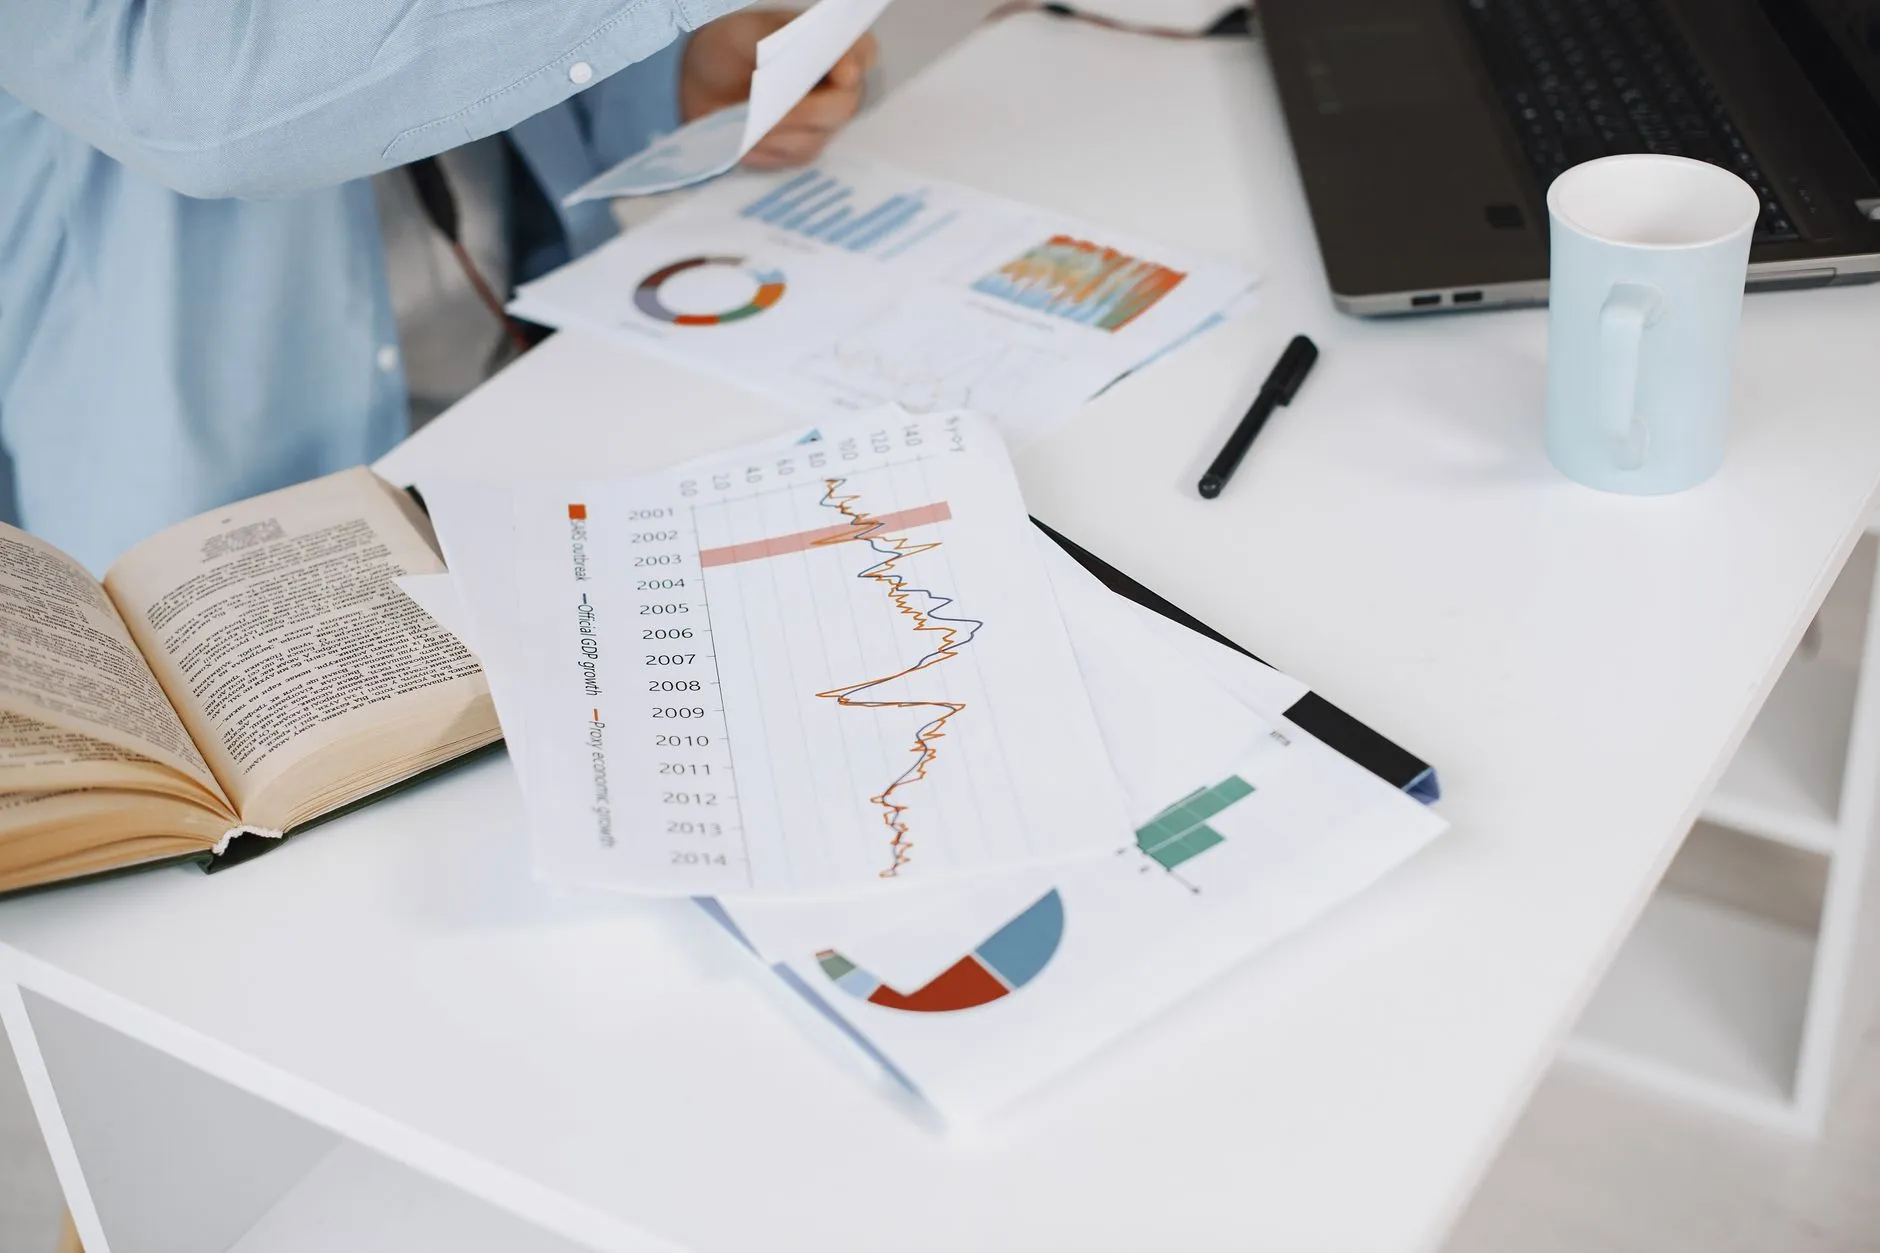
深圳市场的特殊因子:流动性溢价与政策脉冲
深圳市场有一个独特现象:资金对政策信号的响应速度远快于其他区域市场。这并非玄学,而是因为深交所上市公司中,民营科技企业占比超过62%,它们对利率走廊、专项债发行节奏、甚至前海政策试点都极其敏感。我们在构建收益预测报告时,会额外加入一个“政策脉冲因子”——具体做法是统计过去120个交易日内,深圳本地政策文件发布后的市场超额收益衰减曲线,以此作为动量因子的修正项。
这套修正逻辑在2024年四季度的一次回测中表现惊艳:加入政策脉冲因子后,预测模型的夏普比率从1.18提升至1.47,最大回撤收窄了4.2个百分点。当然,数据样本只有18个月,还存在过拟合风险,但至少为债券评级报告中信用利差的动态调整提供了新的参照维度。
实操中的三类配置工具:从报告到落地的距离
理论框架再漂亮,最终要落到可执行的产品上。融亿和目前为深圳本地客户提供三类核心工具,每一类都嵌入了多因子逻辑:
- 基金评价报告:不再只看基金经理的从业年限和历史收益,而是穿透持仓风格,用因子暴露度来评估其能力圈是否与当前市场环境匹配。比如,2025年一季度,我们明显观察到持仓风格偏向小盘成长型的基金,其因子拥挤度已经达到近三年的95%分位,此时需要提示减持而非追入。
- 债券评级报告:除了传统的财务指标和担保条件,我们新增了“区域信用迁移因子”——跟踪深圳及大湾区企业债的评级上调/下调频率,以捕捉信用周期的拐点信号。
- 资产配置报告:输出结果不再是简单的股债60/40,而是给出三个情景下的因子配置权重矩阵,并附上每个因子在压力测试下的最大回撤预估。
这里要着重提一个细节:很多同行提供的股票投资分析报告动辄几十页,但真正有效的部分往往只是最后的因子暴露雷达图。我们内部有一个不成文的规定——任何一份报告,如果客户在15分钟内找不到关键结论和操作建议,这份报告就是失败的。
数据验证:2024年回测与2025年实盘的差距
为了检验模型的稳健性,我们用2024年1月至12月的深圳市场全量数据做了滚动回测。回测结果令人振奋:基于多因子模型的模拟组合全年收益率为18.7%,同期沪深300收益率为12.9%,超额收益达到5.8个百分点。更关键的是,最大回撤被控制在7.3%以内,而基准指数的回撤为11.6%。
但进入2025年实盘,我们不得不面对一个残酷的现实:2月份小微盘股的流动性危机让模型遭遇了连续11个交易日的回撤,最大幅度达到4.1%。原因在于,模型中的流动性因子权重偏低,未能及时识别出量化资金撤退引发的踩踏效应。这个教训促使我们在最新一版的收益预测报告中,将流动性因子的权重从12%上调至18%,同时加入了日内交易量变异系数作为辅助指标。
深圳市场从来不缺机会,缺的是对风险的定价能力。多因子模型的本质,不是预测未来,而是为每一种可能性提前标好价格。作为长期扎根于此的咨询机构,融亿和始终相信,资产配置报告的价值不在于厚度,而在于能否在关键节点,用数据帮客户守住认知的边界。2025年的下半场,因子会继续轮动,但基于严谨模型的决策框架,才是穿越周期的锚点。